“我出资99%,他出资1%,现在他要单方面把我除名。”10月6日,房永生对《华夏时报》记者说。这位科创板上市公司硕世生物(688399.SH)的实际控制人、前董事长,向记者复述半个月前那次工商变更时,用了“莫名其妙”四个字。
9月20日,泰州硕康、泰州硕源两家合伙企业的执行事务合伙人,已从他的名字变成梁钶承——他合作了20多年的梁锡林的孙子。让房永生不解的是,“我并非没有提出异议,但是为什么泰州市数据局在争议尚未厘清的情况下,就完成了工商变更?”
天眼查显示,上述两家平台各自持有硕世生物1.9058%股份,合计3.81%。对一家总市值已较疫情高峰大幅回落的分子诊断企业而言,这3.81%本身不足以改朝换代;真正被改写的,是实际控制人通过多层合伙企业“以小份额控大表决权”的整套链条。
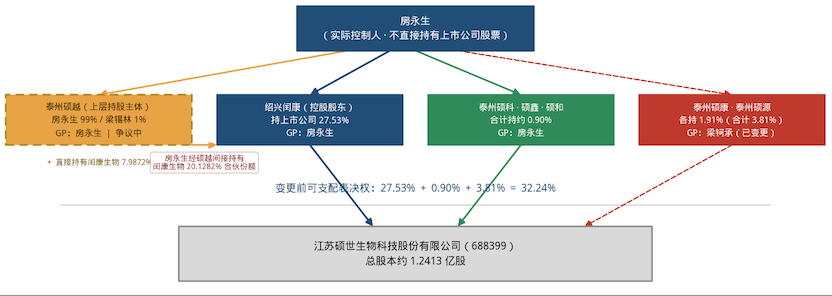
九天后,硕世生物公告确认:房永生可合并支配的表决权由32.24%降至28.43%。又在此前两个月,原房永生、梁锡林、王国强三人一致行动协议提前终止,实控人由“三人为核心”变为房永生一人;几乎同时,梁锡林以“合伙目的无法实现”为由,向绍兴上虞法院起诉请求解散持有硕世生物27.53%股份的控股股东闰康生物。
“他的唯一目的,是为孙子铺路。”房永生说,“他曾多次向我提出让他的孙子当董事长,被我拒绝了。”
进入9月末,争议由硕康、硕源烧向另一家合伙企业泰州硕越。20多年前,梁锡林曾多次称房永生是他的“救命恩人”;如今,硕越之中仅出资1%的梁锡林,正试图把出资99%的房永生除名。
一场围绕“谁当董事长、谁分合伙企业话语权”的内部分歧,正在被拆解为合伙除名、工商变更、解散诉讼与信息披露等多条并行战线。它考验的不只是硕世生物的控制权归属,更是A股通过合伙企业嵌套实现实控的公司在“合伙人反水”时的法律与监管底线。
连环除名始末
硕世生物的控制结构长期不靠实控人直接持股。房永生通过担任闰康生物及泰州硕源、泰州硕康、泰州硕科、泰州硕鑫、泰州硕和等平台执行事务合伙人(GP)归集表决权;梁锡林多为上述持股平台有限合伙人(LP),且系闰康生物出资比例最高的合伙人;王国强则直接持股并担任硕世生物的董事长、总经理。
2026年7月29日,三方签署《一致行动协议之终止协议》。硕世生物公告称,终止前房永生通过多家合伙企业支配4002.36万股、占总股本32.24%;终止后实控人改为房永生一人,梁锡林退出实控、不任职,王国强持8.73%并继续任董事长总经理。同一份公告提示,闰康生物涉解散诉讼。
事后来看,7月的解除一致行动并未“稳住控制”,只是把原共同控制拆成房永生单线;其单线又高度依赖闰康GP身份及若干小平台GP身份。
据房永生提供的材料及硕世生物后续公告,9月16日梁锡林方先向房永生发出针对泰州硕源、泰州硕康的除名函;房永生方回函异议,称不具备法定除名事由。9月18日,房永生方向泰州市数据局指定邮箱提交书面异议与证据,申请不予变更。9月20日,两家平台仍完成变更:GP由房永生换为梁钶承,出资结构变为梁锡林99.9907%、梁钶承0.0093%。
硕世生物于9月22日发布提示性公告称,硕康、硕源不再纳入房永生一致行动合并范围,房永生支配表决权降至28.43%(3529.23万股)。同时,公告亦写明“房永生已对本次执行事务合伙人变更提出异议,若其通过诉讼等方式主张除名程序或变更无效且获支持,泰州硕康、泰州硕源可能恢复由房永生先生支配”。
变更完成后,房永生方代理律师立即联系泰州市数据局相关经办人,指出在异议材料已提交、争议未解决的前提下完成变更登记涉嫌违法,要求予以纠正。但登记机关明确表示其变更已经完成,让房永生方通过诉讼更正。
9月30日,《华夏时报》记者就变更程序致电泰州市数据局登记注册科,对方确认硕康、硕源由该局科室办理,但表示采访以办公室答复为准。记者问及程序是否合法合规,该工作人员认为是合法合规的,“不合法合规也不可能”,并建议通过对外公开渠道联系办公室。这一回应并未解释“已收异议、未结案为何仍予变更”的具体审查标准。
法律层面上的争议焦点在《合伙企业法》第49条,该条规定,除名需“经其他合伙人一致同意”。
“在仅有两名合伙人的有限合伙企业中,梁锡林单方作为有限合伙人作出除名决议,不存在‘一致同意’的前提,欠缺决议行为所需的表决程序,是否能产生决议成立的法律效果存在重大争议。”一位合伙企业法领域资深律师指出。他援引北京市第二中级人民法院(2023)京02民终13409号民事判决(入选《中国法院2025年度案例》),该案明确:二人合伙企业中一方单方除名另一方,缺少法律规定的议事方式和表决程序,不能产生决议行为成立的法律效果。
首都经济贸易大学法学院金融法研究中心主任徐化耿接受《华夏时报》记者采访时表示,在有限合伙企业里,控制权来自“普通合伙人/执行事务合伙人”身份,跟出资比例无关。所以,作为有限合伙人的一方,即使出资比例高,也不能在普通合伙人一方不知情的情况下通过变更登记将其除名,这在法律程序上是不正常的。
1%除名99%?
硕康、硕源之后,矛盾扩至泰州硕越。
公开资料显示,硕越是房永生持99%、梁锡林1%的合伙平台,并通过硕越持闰康生物20.1282%份额,是房永生控制闰康GP权的重要中间层。
9月下旬,梁锡林方仅以1%出资向泰州医药高新区(高港区)数据局申请将房永生从硕越除名。9月28日至30日,为了阻止梁锡林方对硕越的除名登记,房永生方通过提出对梁锡林除名并向同一机关申请变更登记来相抗衡。
记者获取的房永生方与高新区数据局相关人员交涉的材料显示,三天内,高新区数据局态度多次反复。28日数据局一位李姓工作人员称双方材料均不受理、走诉讼或和谈;29日数据局一位孙姓负责人提出“谁能证明除名函效力就登记谁”;30日上述孙姓负责人再改回“均不受理”,并要求补充材料、出具回执,称补正后重新提交、限时答复。
10月8日上午,房永生方再次前往高新区数据局交涉,高新区数据局相关部门负责人表示已受理双方的除名登记申请材料,三日内会给出答复。当日《华夏时报》记者致电高新区数据局,对方亦确认硕越的除名登记申请在该局相关科室办理,但同时表示“双方都有异议,所以还没有办理,还要研究”。
更现实的矛盾在登记审查尺度。市场主体登记奉行形式审查为主;当两份除名材料、两份异议材料指向同一GP身份,登记机关通常不愿对“哪份决议实体有效”作实质裁判。对登记机关而言,这是典型的“形式材料互搏”。一方持除名函要求剔除原GP,另一方持反除名函要求维持或替换;若实体除名事由未由法院确认,窗口难以自定胜负。
房永生方代理律师表示,硕越出资99%的合伙人被出资1%的合伙人除名,出资比例与话语权严重倒挂,构成《民法典》所禁止的“滥用民事权利”,本质是借助除名工具恶意抢夺上市公司控制权。
但对市场而言,符号过于刺眼。“1%出资除名99%出资”若最终产生工商效力,意味着GP身份可借除名条款被低比例合伙人颠覆,即便被除名人掌握绝大部分经济权益。它放大了嵌套合伙控制上市公司的脆弱性:经济权益与表决权控制权可以严重分离;一旦LP联合更换GP,上层上市公司实控人可在不买卖一股的情况下被“内部免职”。
房永生方代理律师同时表示“泰州硕越为硕世生物核心持股平台之一,若本次除名登记最终完成,将引发上市公司持股结构与表决权分配的连锁传导效应,房永生对硕世生物的实际控制地位将被进一步削弱,上市公司直接面临实际控制人变更的重大隐患。”
本报记者获得的最新消息是,房永生方已就硕康、硕源的变更向登记机关提出书面异议并申请纠正,同时为可能的行政诉讼做准备;针对后续泰州硕越的变更申请,相关异议材料也已递交。
控制权拉锯背后的治理困局
比硕康、硕源、硕越更重的一颗雷,是闰康生物本身。
闰康持硕世27.5278%、3417.024万股,为第一大股东;房永生任GP,通过硕越间接持闰康20.1282%再加直接7.9872%,合计约28.1154%合伙份额,但GP身份使其掌握上市公司27.53%表决权。梁锡林为LP,持闰康71.88%,按27.53%穿透对应上市公司约19.79%经济权益,但不任GP、不支配该部分表决权。
梁锡林诉请解散闰康,理由是“合伙目的无法实现、沟通无果”,案号据媒体披露为(2026)浙0604民初6824,上虞法院未开庭。
合伙解散的司法标准高于一般经营分歧,需结合合伙协议目的、人合性破裂程度、是否尚有替代救济判断;但一旦判决解散并进入清算分配,闰康所持3417万股将按份额分割,房永生通过闰康获得的27.53%表决权基础可能整体重排。硕世生物公告已提示“控股股东、实控人存在发生变更的风险”。
房永生并不认同梁锡林诉请解散闰康的理由。据他介绍,近期梁锡林多次向房永生提议,希望此次换届由其孙梁钶承接替王国强,出任硕世生物董事长。房永生以被提名人资历和能力不足为由拒绝了梁锡林的提议。在遭到拒绝后,梁锡林迅速向浙江省绍兴市上虞区人民法院起诉请求解散闰康生物,意图借此成为硕世生物第一大股东,为梁钶承上位铺路。
10月8日,《华夏时报》记者致电梁锡林核实相关情况,梁锡林并未接听,记者将采访问题以短信形式发至其手机,但在截稿前尚未收到回复。
科创板对控制权稳定有持续披露要求。硕世生物已按节点公告一致行动解除、硕康硕源GP变更、闰康诉讼,但争议不只“有没有披”,还包括“披完之后表决权怎么算”。
“梁锡林的一系列操作直接改变了上市公司表决权结构,叠加控股股东闰康生物被诉解散、泰州硕越继续推进除名的双重风险,硕世生物控制权稳定性存在重大不确定性。”房永生方代理律师表示。若闰康解散、硕康硕源不回并、硕越再被改,房永生可实际支配比例可能从28.43%进一步下滑;若王国强8.73%独立行使、梁系通过闰康清算和硕康硕源合计取得超20%表决权,硕世将接近“无稳定实控人”。
学者在类似控制权纠纷中提示的风险会出现:股东会特别决议需三分之二、普通过半,若主要阵营分歧,董事选任、重大资产、再融资均可能僵持;无实控人不一定必然恶化,但对IVD这种需长期研发、渠道和集采议价的行业,战略连续性会受影响。
房永生方代理律师进一步指出,若董事会、控股股东、GP三层同时打官司,新品商业化、集采投标、银行授信、并购谈判都会增加摩擦成本散户股票配资,公司治理与正常经营将面临持续冲击,中小投资者合法权益将无法保障。
文章为作者独立观点,不代表联华证券_网上配资炒股公司_可查的实盘配资公司观点